Vay ngân hàng mua căn hộ The Harbor Skyline: cần bao nhiêu vốn tự có, trả góp mỗi tháng bao nhiêu?
Bảng tính vay mua căn hộ The Harbor Skyline Vũ Yên: vốn tự có, số tiền vay, trả góp tháng đầu và sau ưu đãi cho Studio, 1PN+M, 2PN, 2PN+, 3PN theo lãi suất tháng 10/2026.
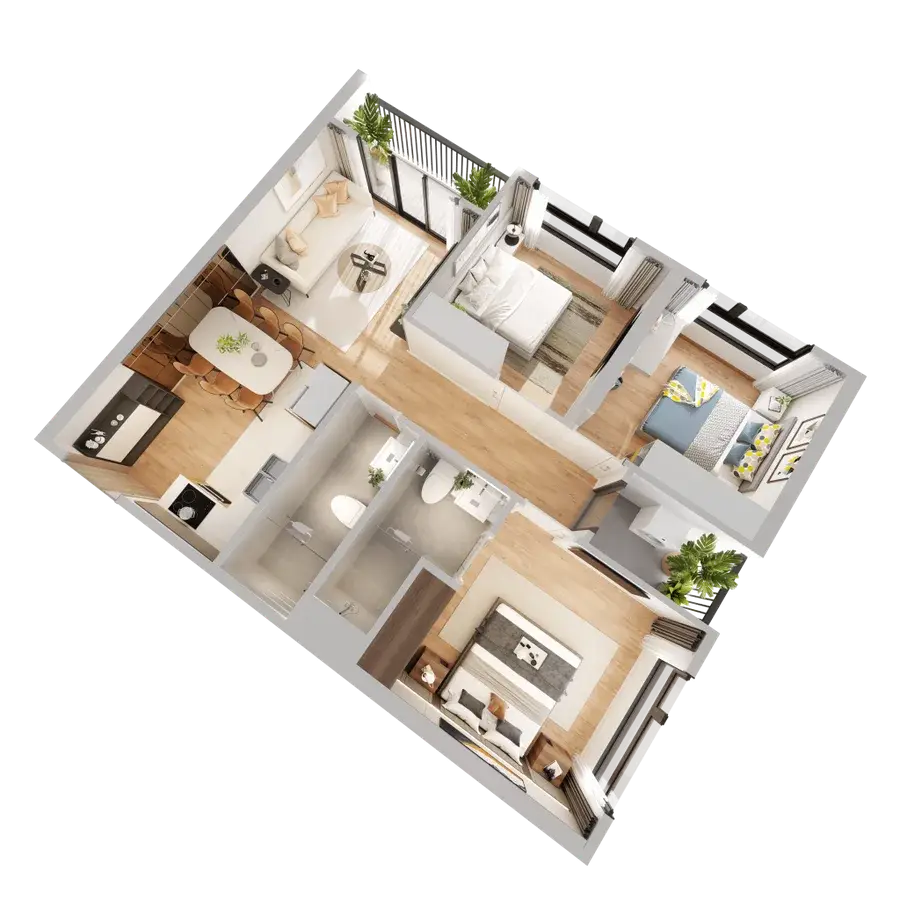
Với giá dự kiến khoảng 45 triệu/m² và vay 70% trong 25 năm, người mua căn 2PN The Harbor Skyline cần khoảng 810 triệu đồng vốn tự có. Khoản trả góp tháng đầu khoảng 21 triệu đồng, tăng lên khoảng 26 triệu đồng/tháng khi hết ưu đãi lãi suất.
Bài viết này giúp bạn ước tính trước khoản vay, để chọn loại căn vừa với thu nhập, thay vì chọn căn trước rồi mới tính tiền.
Mặt bằng lãi suất vay mua nhà tháng 10/2026
Lãi suất vay mua nhà hiện thường có hai giai đoạn: ưu đãi cố định trong 6–24 tháng đầu, sau đó thả nổi.
Giai đoạn
Mức lãi suất tham khảo
Nguồn
Ưu đãi 12 tháng
Khoảng 9,5%/năm (gói "Ngôi nhà đầu tiên" của BIDV)
Thời hạn vay tối đa tại nhiều ngân hàng hiện là 30–35 năm. Mỗi ngân hàng có điều kiện riêng về tỷ lệ cho vay, thời gian ưu đãi và biên độ sau ưu đãi.
Bảng tính trả góp từng loại căn
Giả định: giá minh họa 45 triệu/m², vay 70% giá trị căn, thời hạn 25 năm, lãi ưu đãi 9,5% trong 12 tháng đầu, sau đó 13%/năm. Cách tính theo kiểu phổ biến tại ngân hàng Việt Nam: gốc trả đều hằng tháng, lãi tính trên dư nợ giảm dần.
Loại căn
Giá trị căn
Vốn tự có (30%)
Số tiền vay (70%)
Trả tháng đầu
Trả từ tháng 13
Studio ~30 m²
~1,35 tỷ
~405 triệu
~945 triệu
~10,6 triệu
~13,0 triệu
1PN+M ~46 m²
~2,07 tỷ
~621 triệu
~1,45 tỷ
~16,3 triệu
~19,9 triệu
2PN ~60 m²
~2,70 tỷ
~810 triệu
~1,89 tỷ
~21,3 triệu
~26,0 triệu
2PN+ ~71 m²
~3,20 tỷ
~959 triệu
~2,24 tỷ
~25,2 triệu
~30,7 triệu
3PN ~84,5 m²
~3,80 tỷ
~1,14 tỷ
~2,66 tỷ
~29,9 triệu
~36,6 triệu
Khoản trả hằng tháng giảm dần theo thời gian vì dư nợ giảm. Nếu lãi thả nổi lên 15%/năm, khoản trả từ tháng 13 của căn 2PN tăng lên khoảng 29 triệu đồng.
Thu nhập bao nhiêu thì vay được?
Ngân hàng thường xem xét tỷ lệ trả nợ trên thu nhập, với mức an toàn khoảng 50% thu nhập hằng tháng. Theo bảng trên, để giữ khoản trả sau ưu đãi ở mức một nửa thu nhập:
Loại căn
Thu nhập gia đình tham khảo
Studio
Từ khoảng 26 triệu/tháng
1PN+M
Từ khoảng 40 triệu/tháng
2PN
Từ khoảng 52 triệu/tháng
2PN+
Từ khoảng 61 triệu/tháng
3PN
Từ khoảng 73 triệu/tháng
Đây là mức tham khảo để tự đánh giá. Ngân hàng sẽ thẩm định cụ thể theo hồ sơ thu nhập, các khoản nợ khác và tài sản đảm bảo.
Ba cách giảm áp lực trả góp
Vay ít hơn. Với căn 2PN, nếu chỉ vay 50% (khoảng 1,35 tỷ), khoản trả tháng đầu giảm còn khoảng 15,2 triệu và sau ưu đãi khoảng 18,5 triệu đồng.
Kéo dài thời hạn vay. Vay 70% trong 30 năm thay vì 25 năm, khoản trả sau ưu đãi của căn 2PN giảm từ khoảng 26 triệu xuống khoảng 25 triệu đồng. Ngược lại, vay 20 năm thì khoảng 27,3 triệu đồng. Thời hạn dài làm tổng tiền lãi tăng lên.
Tận dụng chính sách của chủ đầu tư. Các dự án mở bán giai đoạn đầu thường có hỗ trợ lãi suất hoặc ân hạn nợ gốc trong một thời gian. Chính sách cụ thể của The Harbor Skyline sẽ được công bố khi mở bán.
Mua để cho thuê: dòng tiền thuê bù được bao nhiêu?
Căn hộ 2PN tại Hải Phòng cho thuê phổ biến quanh 12 triệu đồng/tháng (CafeF, 02/2026). So với khoản trả góp khoảng 26 triệu/tháng sau ưu đãi, tiền thuê bù được gần một nửa. Phần còn lại người mua cần tự bù từ thu nhập.
Vì vậy, nếu mua để cho thuê, nên ưu tiên vay tỷ lệ thấp hơn hoặc chọn căn có tổng tiền nhỏ như Studio, 1PN+M. Xem thêm: Nên mua căn nào tại The Harbor Skyline.
Trước khi ký hồ sơ vay, kiểm tra 5 điều
Thời gian ưu đãi bao lâu, và lãi sau ưu đãi được tính theo công thức nào (lãi cơ sở cộng biên độ bao nhiêu).
Phí trả nợ trước hạn trong những năm đầu.
Dự án đã có ngân hàng bảo lãnh, liên kết cho vay hay chưa.
Chính sách hỗ trợ lãi suất của chủ đầu tư áp dụng đến khi nào, và điều kiện đi kèm.
Tổng chi phí ngoài giá căn: thuế VAT, phí bảo trì 2%, phí công chứng, phí thẩm định.
Kết luận
Với mặt bằng lãi suất hiện nay, căn Studio và 1PN+M phù hợp người mua có thu nhập từ khoảng 26–40 triệu/tháng. Căn 2PN và 2PN+ phù hợp gia đình có thu nhập từ khoảng 52–61 triệu/tháng. Các con số trong bài là minh họa với giá dự kiến 45 triệu/m². Khi có bảng giá và chính sách chính thức, kết quả cần được tính lại.
Bài viết mang tính tham khảo, không phải tư vấn tài chính. Lãi suất và điều kiện vay thay đổi theo từng ngân hàng và từng thời điểm.→ Nhận bảng giá chính thức và bảng tính dòng tiền theo ngân sách tại Imperia Royal Island – TM LAND. Hotline/Zalo: 0986 380 386.
Biệt thự tứ lập Tài Lộc Vũ Yên: 144 căn trong phân khu 43 ha, đất 105–204,5 m², 4 tầng. So sánh với song lập, đơn lập về diện tích, mặt thoáng, ai nên mua.
Căn hộ 3 phòng ngủ The Harbor Skyline 84,51–84,56 m², mã 10 và 11 ở đầu hồi: bố trí cho gia đình nhiều thế hệ, tổng tiền minh họa 3,38–4,14 tỷ, câu hỏi cần hỏi.
Thị trường cho thuê căn hộ chuyên gia Hải Phòng 2026: hơn 10.300 lao động nước ngoài trong KCN, giá thuê khoảng 11 triệu/tháng, yêu cầu của khách nước ngoài.